طرق تحصيل الديون من العملاء: دليل عملي للمنشآت
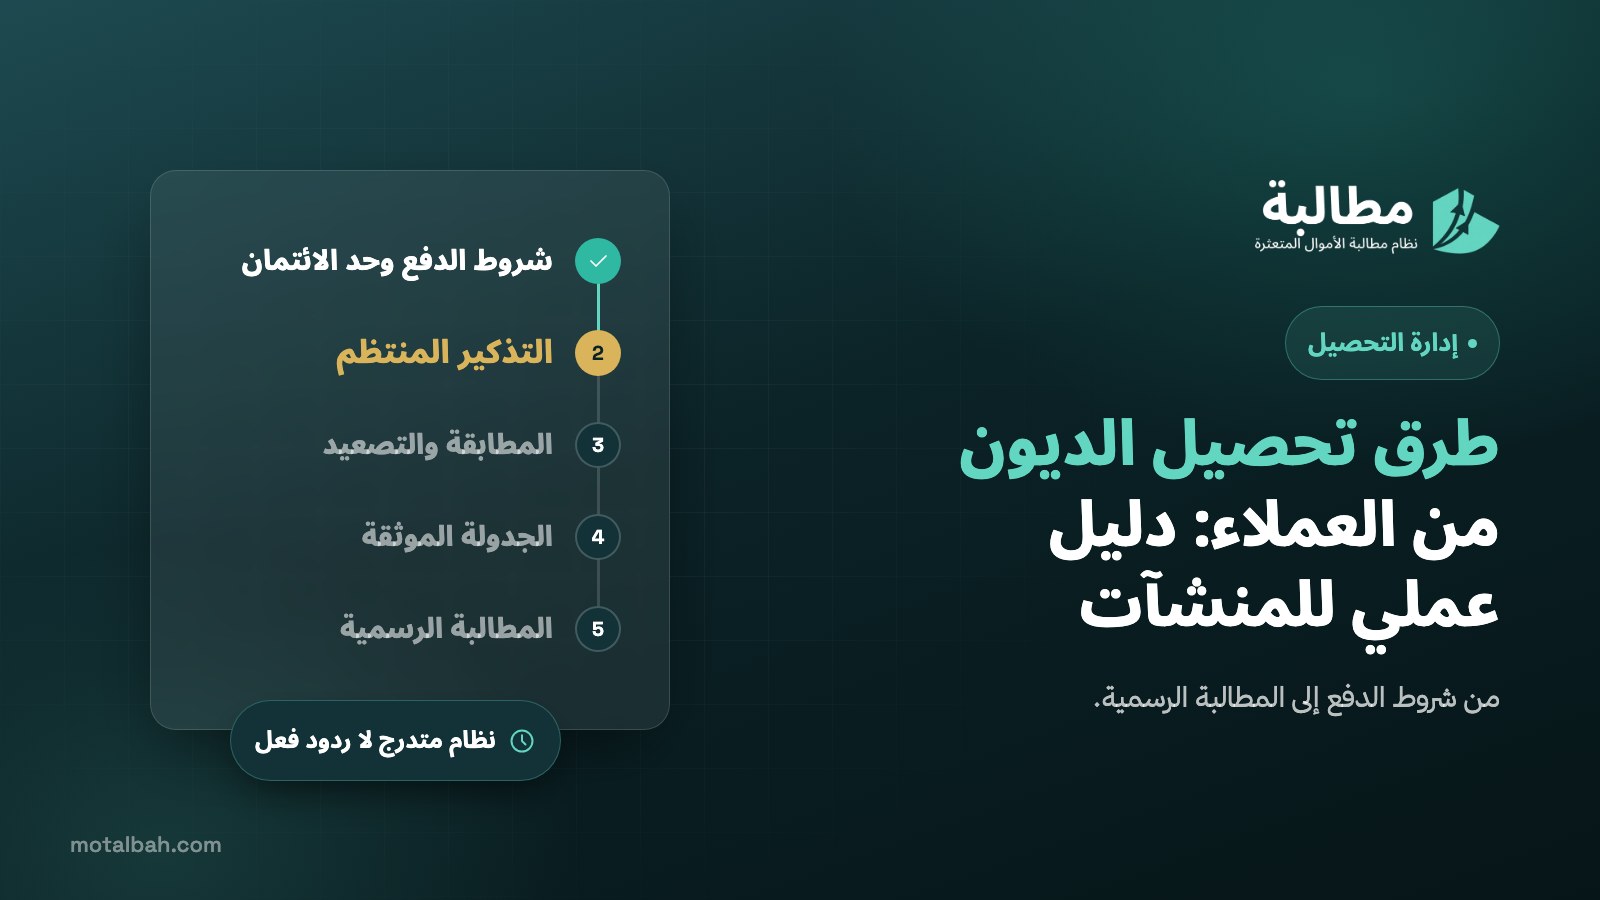
أنجح طرق تحصيل الديون من العملاء تعمل كنظام متدرج: وقاية قبل البيع الآجل، وتذكير منتظم، ومطابقة الحساب، وجدولة أو إيقاف البيع الآجل، ثم مطالبة رسمية ومسار نظامي عند الامتناع.
أنجح طرق تحصيل الديون من العملاء هي التي تعمل كنظام متدرج لا كردود فعل متفرقة. يبدأ النظام قبل البيع بشروط دفع واضحة وحدود ائتمان، ثم يأتي تذكير منتظم قبل الاستحقاق وبعده، ثم مطابقة الحساب والتواصل مع صاحب القرار المالي لدى العميل، ثم جدولة موثقة أو إيقاف البيع الآجل. فإن امتنع العميل، تنتقل إلى خطاب مطالبة رسمي ثم إلى الصلح أو المسار النظامي. والمنشأة التي تطبق هذا التسلسل باستمرار تحصّل أكثر وأسرع، وتحافظ في الغالب على عملائها.
- التحصيل يبدأ قبل البيع: شروط دفع مكتوبة وحد ائتمان لكل عميل.
- التذكير المنتظم بجدول ثابت أنجح من المطالبة المتأخرة المفاجئة.
- مطابقة كشف الحساب تكشف الخلافات مبكراً قبل أن تصبح ذريعة للتأخير.
- الجدولة الموثقة وإيقاف البيع الآجل أداتان قويتان قبل أي تصعيد.
- عند الامتناع: خطاب مطالبة رسمي، ثم صلح، ثم مسار نظامي.
لماذا تتعثر محاولات التحصيل في كثير من المنشآت؟
لأن التحصيل يُعامل كمهمة جانبية لا كعملية. فالمحاسب يتصل حين يتذكر، والمطالبة تبدأ حين تشتد حاجة المنشأة إلى السيولة، ولا أحد يعرف بدقة ما المتأخر ومنذ متى. والعميل يقرأ هذا السلوك جيداً، فيدفع أولاً لمن يتابعه بانتظام. ولهذا فإن تحسين التحصيل يبدأ غالباً بتنظيمه، لا بالبحث عن أداة قانونية أقوى.
الطريقة الأولى: الوقاية قبل البيع الآجل
- شروط دفع مكتوبة: موعد الاستحقاق، وطريقة السداد، وما يترتب على التأخير، في العقد أو أمر الشراء.
- حد ائتمان لكل عميل: سقف للمبالغ الآجلة يُراجع دورياً بحسب انتظام السداد.
- التحقق من العميل الجديد: سجله التجاري، وصلاحية من يوقع، وسمعته في السداد.
- ضمانات مناسبة لحجم التعامل: كسند لأمر مسجل إلكترونياً عبر نافذ، أو دفعة مقدمة، أو كفالة.
وتزداد أهمية الضمانات مع نظام التنفيذ الجديد، الذي يشترط تسجيل السندات لأمر إلكترونياً لتكون سندات تنفيذية. والتفاصيل في السند لأمر الإلكتروني عبر نافذ.
الطريقة الثانية: فوترة واضحة وتذكير منتظم
جزء كبير من التأخير سببه فاتورة ناقصة أو غير واضحة أو وصلت إلى الشخص الخطأ. لذلك تأكد أن كل فاتورة تحمل رقم أمر الشراء وتفاصيل التسليم وتاريخ الاستحقاق، وأنها تصل إلى قسم الحسابات لدى العميل. ثم اعتمد جدول تذكير ثابتاً، كالمثال التوضيحي التالي:
| التوقيت (مثال توضيحي) | الإجراء | النبرة |
|---|---|---|
| قبل الاستحقاق بأيام | تذكير ودي بالمبلغ والموعد | خدمية |
| يوم الاستحقاق | إشعار بالاستحقاق مع طرق الدفع | مباشرة |
| بعد الاستحقاق بأسبوع | اتصال هاتفي بمسؤول الحسابات | استفسارية |
| بعد الاستحقاق بأسابيع | خطاب مكتوب وتصعيد للمدير المالي | حازمة |
المهم ليس التوقيت بعينه، بل أن يكون ثابتاً ويطبق على الجميع، فيعرف العميل أن التأخير لن يمر بلا متابعة.
ووزّع المسؤولية بوضوح داخل منشأتك: من يرسل التذكير، ومن يتصل، ومن يقرر التصعيد. فحين تكون المتابعة مسؤولية الجميع تصبح مسؤولية لا أحد. واجعل تقرير أعمار الديون الشهري هو مرجع الاجتماع المالي، حتى تُتخذ قرارات التحصيل على أرقام لا على انطباعات.
الطريقة الثالثة: مطابقة الحساب والوصول إلى صاحب القرار
أرسل كشف حساب دورياً واطلب مصادقة العميل عليه. فالمطابقة تكشف مبكراً أي خلاف على فاتورة أو كمية أو خصم، وتغلق الباب أمام استخدامه لاحقاً ذريعة للتأخير. وكشف الحساب المصادق من أقوى الأدلة إن وصل الأمر إلى القضاء.
وإن طال التأخير، فلا تبقَ عند الموظف الذي يقول «الفاتورة عند الإدارة». تواصل مع المدير المالي أو صاحب القرار، فهو من يحدد أولويات الدفع، وتصعيدك المهني إليه يضع فاتورتك في القائمة.
الطريقة الرابعة: الجدولة وإيقاف البيع الآجل
حين يكون العميل متعثراً لا مماطلاً، فالجدولة أنفع من الضغط: اتفاق مكتوب بدفعات محددة التواريخ، يُفضل أن يدعمه سند تنفيذي مسجل إلكترونياً. أما إن استمر في الشراء الآجل دون سداد المتأخر، فأوقف البيع الآجل أو اربطه بسداد الرصيد. فهذا الإجراء البسيط من أقوى أدوات الضغط المشروع، لأنه يمس مصلحة العميل المباشرة في استمرار التوريد.
الطريقة الخامسة: خطاب المطالبة الرسمي والصلح
إن لم تنجح الطرق السابقة، فأرسل خطاب مطالبة رسمياً: المبلغ، والفواتير، وتاريخ الاستحقاق، ومهلة نهائية للسداد، وإشارة إلى أنك ستلجأ إلى الطرق النظامية. وكثير من العملاء يسددون عند هذه المرحلة. وإن لم يسددوا، فالصلح عبر منصة تراضي خطوة وسطى أسرع من التقاضي عادة.
الطريقة السادسة: المسار النظامي والاستعانة بجهة متخصصة
حين يمتنع العميل رغم كل ما سبق، فالطريق إما طلب تنفيذ إن كان بيدك سند تنفيذي، أو دعوى مطالبة مالية إن لم يكن. وقد شرحنا الطريقين في طلب تنفيذ في ناجز ورفع دعوى مطالبة مالية في ناجز. وإن تراكمت الملفات على فريقك، فالاستعانة بجهة تحصيل متخصصة توفر الوقت وتنقل الملف إلى المسار القانوني دون انقطاع، كما في ماذا تفعل وكالة تحصيل الديون؟.
كيف تساعدك مطالبة في تحصيل ديون العملاء
في مطالبة نطبق هذا التسلسل نفسه على ملفات منشأتك: تقييم مجاني، ثم تحصيل ودي بخطة تواصل متدرجة وتسويات موثقة، ثم المسار النظامي عبر شريكنا القانوني مكتب المحامي عبدالمجيد الرشيد عند الحاجة وبموافقتك. وتتابع كل عميل متأخر ومرحلته والمبالغ المحصلة لحظياً من لوحة التحكم.
عملاؤك يتأخرون في السداد؟
أرسل لنا قائمة المستحقات المتأخرة، وسيقيّم مستشار التحصيل ملفك مجاناً ويقترح خطة لكل عميل.
اطلب تقييماً مجانياً لملفكالأسئلة الشائعة
ما أنجح طريقة لتحصيل الديون من العملاء؟
لا توجد طريقة واحدة، بل تسلسل ثابت: وقاية قبل البيع، ثم تذكير منتظم، ثم مطابقة وتصعيد لصاحب القرار، ثم جدولة أو إيقاف البيع الآجل، ثم مطالبة رسمية ومسار نظامي عند الامتناع.
كيف أطالب العميل دون أن أخسره؟
ابدأ مبكراً وبنبرة مهنية، وافصل بين علاقة البيع ومتابعة السداد، واعرض حلولاً واقعية كالجدولة الموثقة قبل أي تصعيد.
متى أتوقف عن البيع الآجل للعميل المتأخر؟
حين يستمر في الشراء دون سداد المتأخر، أو يتجاوز حد الائتمان المحدد له. وربط البيع الجديد بسداد الرصيد أداة ضغط مشروعة وفعالة.
هل وعد العميل بالدفع عبر الهاتف له قيمة؟
قيمته محدودة ما لم يُؤكد كتابة. اطلب رسالة تؤكد المبلغ والموعد، فتصبح إقراراً يمكن الاستناد إليه لاحقاً.
اقرأ أيضاً
مقالات ذات صلة
 تحصيل ديون الشركات
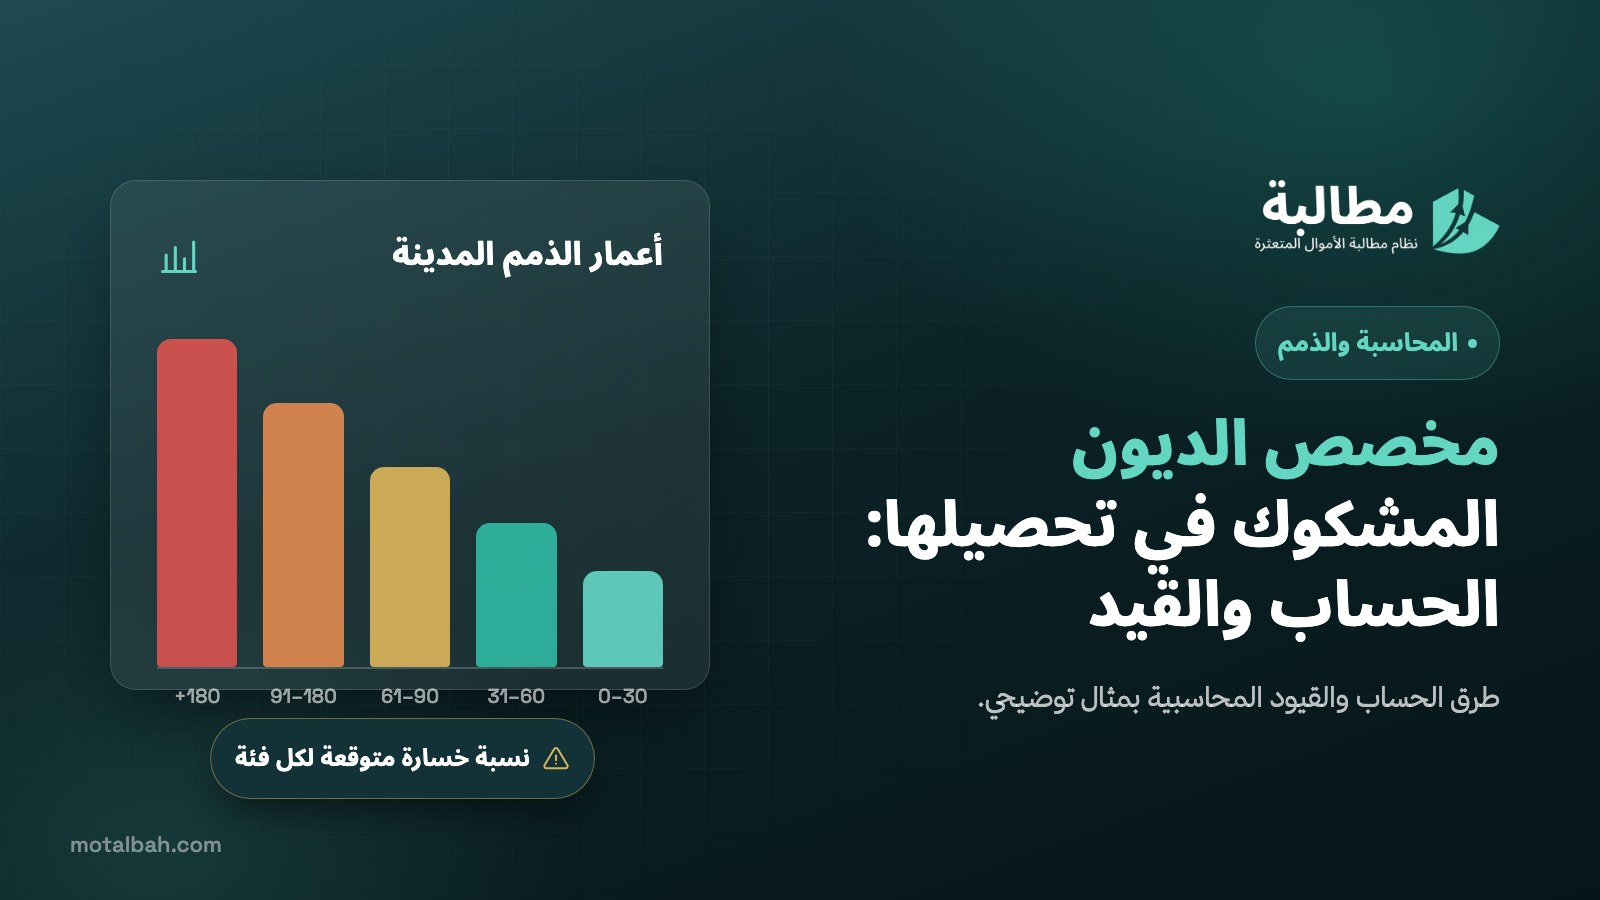
مخصص الديون المشكوك في تحصيلها: الحساب والقيد خطوة بخطوة
مخصص الديون المشكوك في تحصيلها تقدير للخسارة المتوقعة من الذمم المدينة. طرق حسابه، ومثال توضيحي بطريقة أعمار الديون، والقيود المحاسبية للتكوين والإعدام والتحصيل اللاحق، وأين يظهر في القوائم المالية.
 تحصيل ديون الشركات
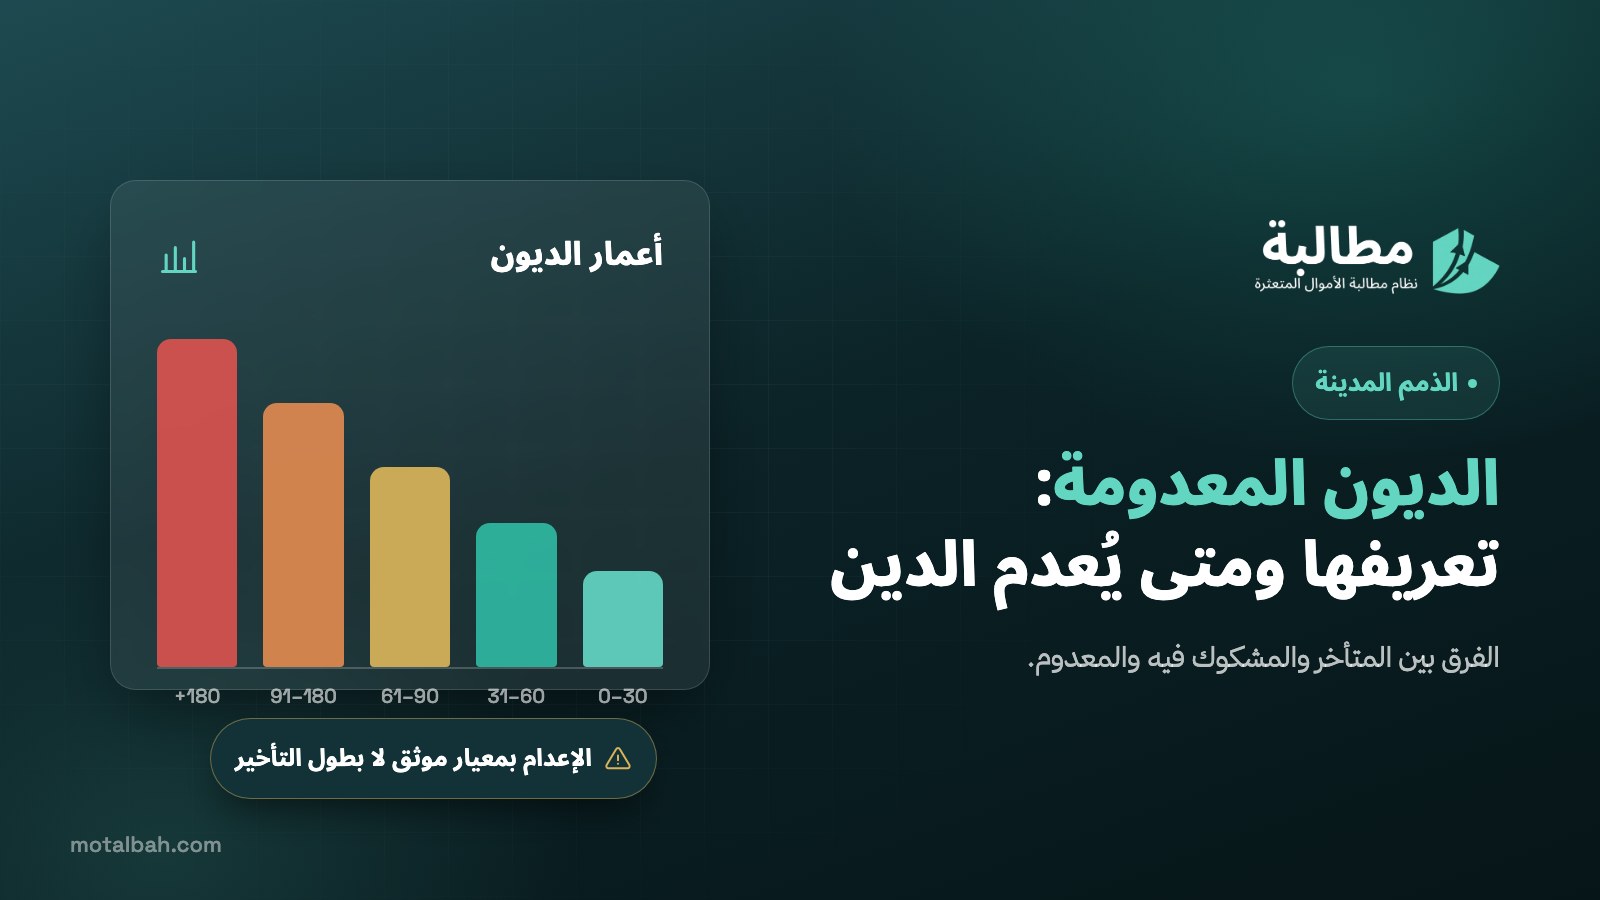
الديون المعدومة: تعريفها ومتى يُعدم الدين
الديون المعدومة مبالغ مستحقة ثبت أنها لن تُحصّل بعد استنفاد التحصيل أو لاستحالته. الفرق بينها وبين الديون المتأخرة والمشكوك فيها، ومعايير إعدام الدين، وأثره المحاسبي والضريبي، وكيف تقللها.
 تحصيل ديون الشركات
تحصيل الديون: ما هو، وكيف يعمل، ومراحله الأساسية
تحصيل الديون هو استرداد المبالغ المستحقة المتأخرة بالمتابعة والتفاوض أولاً، ثم بالطرق النظامية والقضائية. معناه، وأطرافه، ومراحله، وطرقه، وإطاره النظامي في السعودية، والأخطاء التي تضعفه.