مخصص الديون المشكوك في تحصيلها: الحساب والقيد خطوة بخطوة
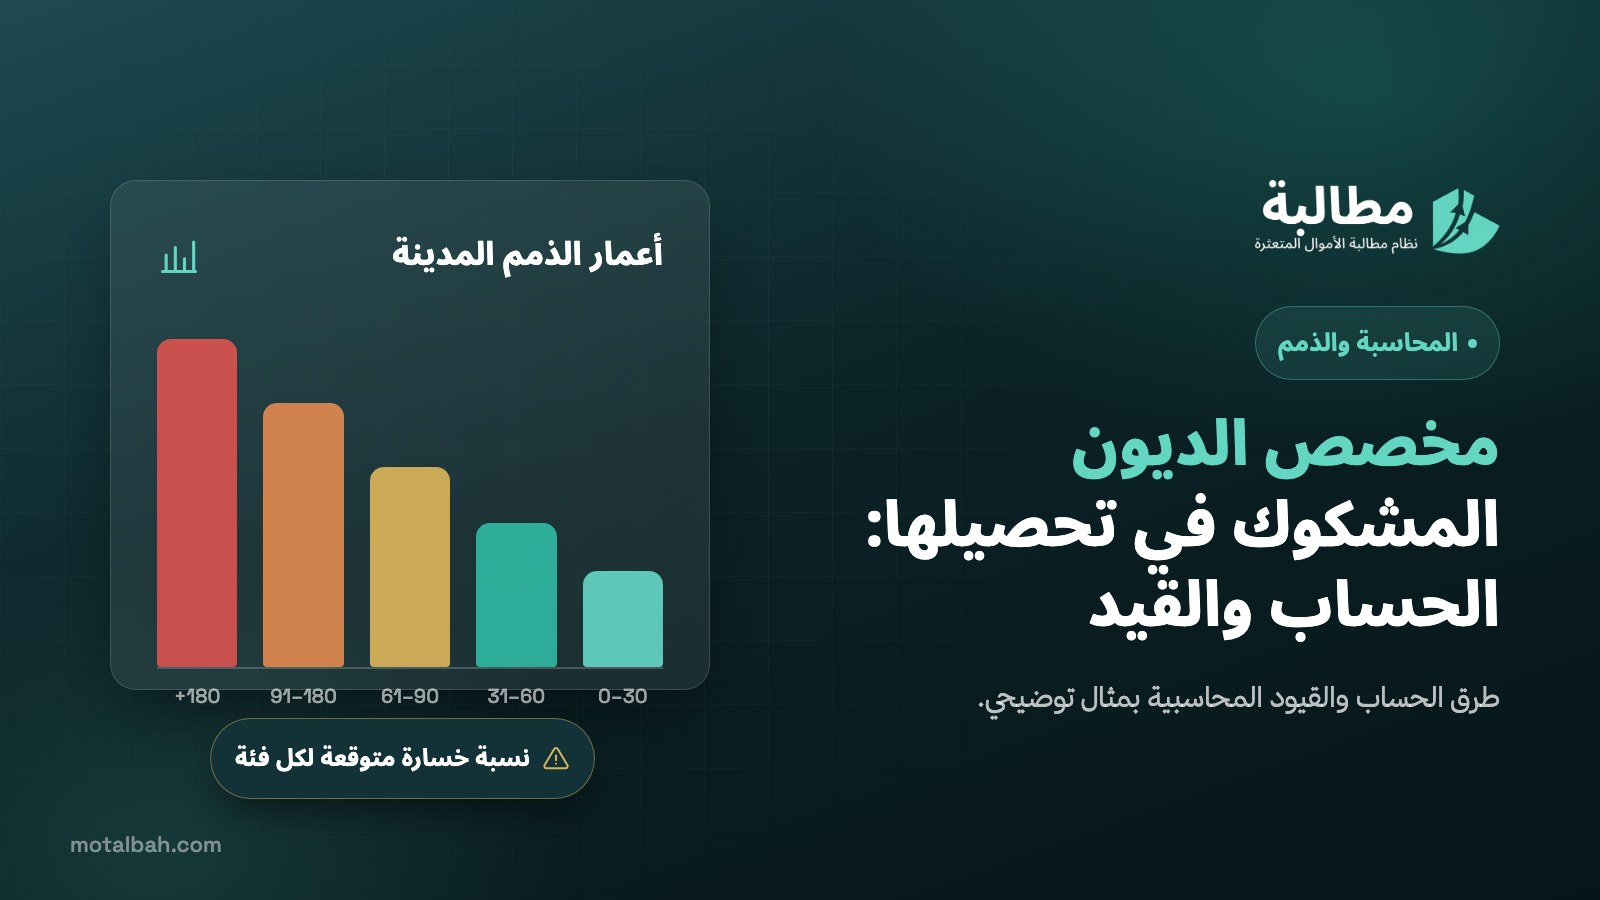
مخصص الديون المشكوك في تحصيلها تقدير للخسارة المتوقعة من الذمم المدينة. طرق حسابه، ومثال توضيحي بطريقة أعمار الديون، والقيود المحاسبية للتكوين والإعدام والتحصيل اللاحق، وأين يظهر في القوائم المالية.
مخصص الديون المشكوك في تحصيلها مبلغ تقتطعه المنشأة من أرباحها لمقابلة الجزء الذي تتوقع ألا تحصّله من ذممها المدينة، قبل أن يثبت فعلاً أنه معدوم. يُحسب عادة بتطبيق نسب خسارة متوقعة على أرصدة العملاء بحسب أعمار ديونهم. ويُقيد بجعل مصروف الخسائر الائتمانية المتوقعة مديناً والمخصص دائناً. ثم يظهر المخصص في قائمة المركز المالي مطروحاً من الذمم المدينة. وفي المملكة تطبق المنشآت المعايير الدولية للتقرير المالي المعتمدة، وفيها معيار IFRS 9 الذي يقوم على الخسارة الائتمانية المتوقعة.
- المخصص تقدير لخسارة محتملة، والدين المعدوم خسارة ثابتة.
- الطريقة الشائعة للذمم التجارية: مصفوفة نسب خسارة حسب أعمار الديون.
- قيد التكوين: مصروف خسائر ائتمانية متوقعة (مدين) / المخصص (دائن).
- عند إعدام دين: المخصص (مدين) / الذمم المدينة (دائن)، بلا أثر جديد على الأرباح.
- المخصص حساب دائن يُطرح من الذمم المدينة في الميزانية.
ما هو مخصص الديون المشكوك في تحصيلها؟
حين تبيع بالآجل، تسجل الإيراد والذمم المدينة فوراً. لكن التجربة تقول إن نسبة من هذه الذمم لن تُحصّل. ومبدأ الحيطة والمعايير المحاسبية يقتضيان ألا تُظهر الذمم بأكثر مما يُتوقع تحصيله فعلاً. لذلك تكوّن المنشأة مخصصاً يمثل تقديرها لهذه الخسارة المتوقعة، فتظهر الذمم بصافي قيمتها القابلة للتحصيل.
ويختلف المخصص عن الدين المعدوم: فالمخصص تقدير لخسارة لم تتحدد بعد على عميل بعينه، والدين المعدوم دين محدد ثبت عدم إمكان تحصيله فيُشطب. وقد شرحنا الفرق بينهما بالتفصيل في الديون المعدومة: تعريفها ومتى يُعدم الدين.
طرق حساب المخصص
| الطريقة | فكرتها | ملاحظة |
|---|---|---|
| مصفوفة المخصصات حسب أعمار الديون | تُقسم الذمم إلى فئات عمرية، وتُطبق على كل فئة نسبة خسارة متوقعة | الأكثر شيوعاً للذمم التجارية ضمن النهج المبسط في IFRS 9 |
| التقييم الفردي | يُقدّر المخصص لكل عميل كبير بحسب وضعه | مناسب للعملاء الكبار أو حالات التعثر الواضحة |
| نسبة من المبيعات الآجلة | نسبة ثابتة من المبيعات الآجلة للفترة | طريقة تقليدية مبسطة، لا تعكس وحدها الخسارة المتوقعة بدقة |
وفي النهج المبسط، تُبنى النسب على الخبرة التاريخية للمنشأة في التحصيل، ثم تُعدل بالمعلومات الحالية والتوقعات المستقبلية، كتباطؤ قطاع بعينه أو تعثر عميل رئيسي.
مثال توضيحي: حساب المخصص بطريقة أعمار الديون
لنفترض، كمثال توضيحي فقط، أن الذمم المدينة لمنشأة في نهاية السنة موزعة كالتالي، وأنها طبقت نسب خسارة متوقعة مبنية على خبرتها:
| عمر الدين (مثال توضيحي) | الرصيد بالريال | نسبة الخسارة المتوقعة | المخصص المطلوب |
|---|---|---|---|
| غير مستحق بعد | 400,000 | 1% | 4,000 |
| متأخر حتى 90 يوماً | 150,000 | 5% | 7,500 |
| متأخر من 91 إلى 180 يوماً | 50,000 | 20% | 10,000 |
| متأخر أكثر من 180 يوماً | 20,000 | 50% | 10,000 |
| الإجمالي | 620,000 | 31,500 |
فالمخصص المطلوب في نهاية السنة في هذا المثال التوضيحي 31,500 ريال. والنسب هنا للتوضيح فقط، ولكل منشأة نسبها المبنية على خبرتها وقطاعها.
القيود المحاسبية خطوة بخطوة
1. تكوين المخصص أو زيادته. إن كان رصيد المخصص قبل التسوية في المثال التوضيحي 20,000 ريال، والمطلوب 31,500، فتُقيد الزيادة وهي 11,500:
- من حـ/ مصروف الخسائر الائتمانية المتوقعة (مدين) 11,500
- إلى حـ/ مخصص الديون المشكوك في تحصيلها (دائن) 11,500
2. تخفيض المخصص. إن كان المطلوب أقل من الرصيد القائم، يُعكس الفرق: المخصص مدين، ومصروف الخسائر الائتمانية دائن، أو حساب رد المخصص بحسب سياسة المنشأة.
3. إعدام دين محدد. إن ثبت أن دين عميل بمبلغ 6,000 ريال معدوم، في المثال التوضيحي:
- من حـ/ مخصص الديون المشكوك في تحصيلها (مدين) 6,000
- إلى حـ/ الذمم المدينة، العميل (دائن) 6,000
ولاحظ أن هذا القيد لا يمس قائمة الدخل، لأن الخسارة سبق الاعتراف بها حين كُوّن المخصص.
4. تحصيل دين سبق إعدامه. إن سدد العميل لاحقاً، يُعكس قيد الإعدام بمبلغ المحصل ثم يُقيد التحصيل، أو يُعالج المحصل إيراداً بحسب سياسة المنشأة المحاسبية.
أين يظهر المخصص في القوائم المالية؟
المخصص حساب دائن مقابل للأصل. ففي قائمة المركز المالي تظهر الذمم المدينة بإجماليها مطروحاً منها المخصص، فيظهر صافي الذمم القابل للتحصيل. أما في قائمة الدخل، فيظهر مصروف الخسائر الائتمانية المتوقعة للفترة ضمن المصروفات. والجانب الضريبي والزكوي للمخصصات له ضوابط خاصة، فارجع فيه إلى هيئة الزكاة والضريبة والجمارك.
المخصص الكبير رسالة لا رقم
إذا كان المخصص يكبر عاماً بعد عام، فهو لا يقول إن المحاسب متحفظ، بل إن المنشأة تبيع لعملاء لا يسددون، أو تتأخر في تحصيل ما يمكن تحصيله. والعلاج ليس في النسب، بل في التحصيل نفسه: متابعة أعمار الديون شهرياً، والتحرك المبكر، وإحالة الحسابات المتأخرة في وقتها. وقد فصّلنا ذلك في طرق تحصيل الديون من العملاء.
كيف تساعدك مطالبة في تقليل المخصصات
كل ريال يُحصّل من الحسابات المتأخرة يخفض الحاجة إلى المخصص ويعيد السيولة. في مطالبة نتولى إدارة الذمم المدينة ومحافظ الديون وتحصيل الحسابات المتأخرة، ودياً أولاً ثم نظامياً عبر شريكنا القانوني مكتب المحامي عبدالمجيد الرشيد عند الحاجة. وتتابع المبالغ المطالب بها والمحصلة والمتبقية لحظياً من لوحة التحكم.
مخصصاتك تكبر كل عام؟
أرسل لنا الحسابات المتأخرة، وسيقيّم مستشار التحصيل ما يمكن استرداده منها مجاناً.
اطلب تقييماً مجانياً لملفكالأسئلة الشائعة
هل مخصص الديون المشكوك في تحصيلها مدين أم دائن؟
دائن، فهو حساب مقابل للذمم المدينة يُطرح منها في قائمة المركز المالي، بينما مصروف الخسائر الائتمانية المتوقعة مدين.
ما الفرق بين المخصص والديون المعدومة؟
المخصص تقدير لخسارة متوقعة لم تتحدد على عميل بعينه، والديون المعدومة ديون محددة ثبت عدم تحصيلها فتُشطب من الذمم.
كيف تُحدد نسب المخصص؟
من الخبرة التاريخية للمنشأة في التحصيل لكل فئة عمرية من الديون، معدلة بالمعلومات الحالية والتوقعات المستقبلية، وفق متطلبات المعيار.
هل يؤثر إعدام الدين على الأرباح إذا كان له مخصص؟
لا، إن كان المخصص كافياً، لأن الخسارة سبق الاعتراف بها عند تكوين المخصص، ويُقيد الإعدام على المخصص مباشرة.
اقرأ أيضاً
مقالات ذات صلة
 تحصيل ديون الشركات
طرق تحصيل الديون من العملاء: دليل عملي للمنشآت
أنجح طرق تحصيل الديون من العملاء تعمل كنظام متدرج: وقاية قبل البيع الآجل، وتذكير منتظم، ومطابقة الحساب، وجدولة أو إيقاف البيع الآجل، ثم مطالبة رسمية ومسار نظامي عند الامتناع.
 تحصيل ديون الشركات
الديون المعدومة: تعريفها ومتى يُعدم الدين
الديون المعدومة مبالغ مستحقة ثبت أنها لن تُحصّل بعد استنفاد التحصيل أو لاستحالته. الفرق بينها وبين الديون المتأخرة والمشكوك فيها، ومعايير إعدام الدين، وأثره المحاسبي والضريبي، وكيف تقللها.
 تحصيل ديون الشركات
تحصيل الديون: ما هو، وكيف يعمل، ومراحله الأساسية
تحصيل الديون هو استرداد المبالغ المستحقة المتأخرة بالمتابعة والتفاوض أولاً، ثم بالطرق النظامية والقضائية. معناه، وأطرافه، ومراحله، وطرقه، وإطاره النظامي في السعودية، والأخطاء التي تضعفه.